Dinamika peradaban moneter kini berputar di atas poros digital yang serbacepat. Layar sentuh gawai telah menggantikan loket marmer konvensional tempat manusia dahulu mengantre demi menyetor lembaran rupiah. Denyut likuiditas mengalir deras tanpa sekat ruang dan waktu; miliaran instruksi perpindahan saldo terlaksana hanya dalam kedipan mata melalui interkoneksi jaringan server lintas benua.
Kendati menghadirkan kenyamanan luar biasa, palung digital perbankan menyimpan pusaran arus bawah yang berbahaya. Ancaman sabotase fiskal tidak lagi datang dari gerombolan penyamun bersenjata api yang mengepung brankas utama. Bahaya kontemporer merayap halus lewat baris kode komputer, rekayasa identitas sintetik, serta orkestrasi transaksi beracun yang menyusup ke rekening masyarakat awam.
Modus Perekrutan Boneka Finansial dan Kurir Saldo Perantara
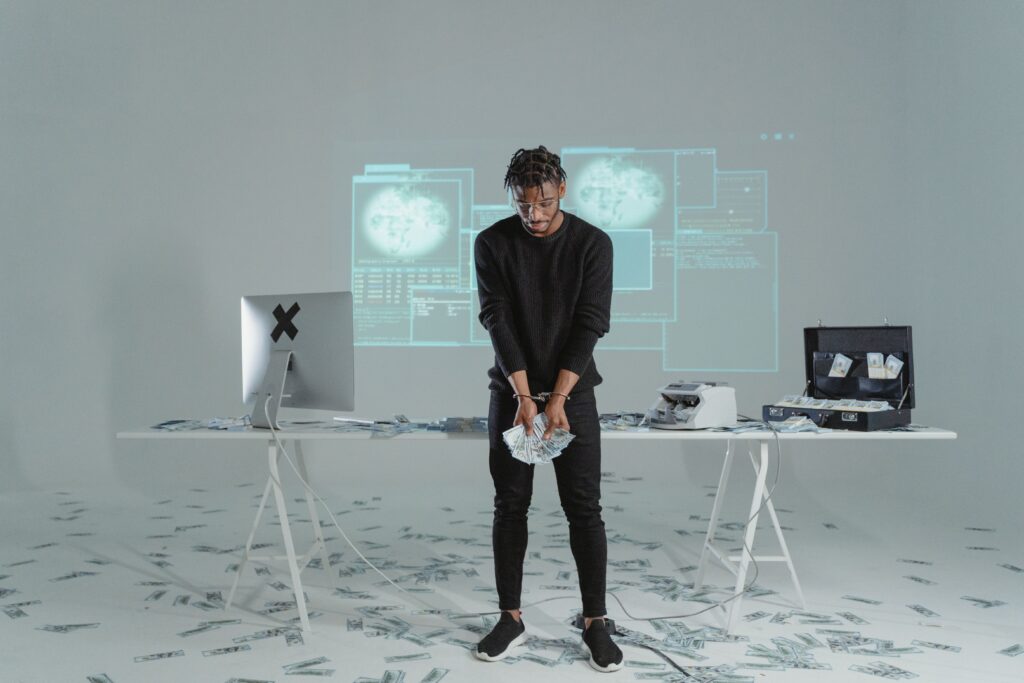
Kenyataan pahit memperlihatkan bahwa setiap pengguna perbankan kini berdiri di garis depan pertempuran asimetris. Para sindikat kejahatan kerah putih memandang rekening individu sebagai komoditas berharga untuk dijadikan perisai pelindung. Ketidaktahuan nasabah dieksploitasi tanpa belas kasihan melalui aneka manipulasi psikologis yang licin. Pelaku memikat mangsa dengan iming-iming komisi instan, lowongan pekerjaan paruh waktu semu, atau permohonan pinjam rekening dari sosok figur otoritas palsu. Sekali Anda mengizinkan lalu lintas saldo yang tidak jelas asal-usulnya melintasi buku tabungan Anda, jerat pidana berat seketika mengintai kebebasan hidup Anda.
Fenomena pemanfaatan rekening perbankan milik pihak ketiga ini secara teknis dikenal sebagai perekrutan boneka finansial atau kurir saldo perantara. Modus operasinya bekerja secara sistemik melalui pendekatan manipulasi emosional:
-
Pendekatan Awal: Seorang individu didekati oleh pihak tertentu untuk menerima transfer dana dalam jumlah puluhan juta rupiah.
-
Perintah Pengalihan: Korban diminta meneruskannya ke dompet digital lain dengan imbalan upah menggiurkan.
-
Fungsi Tameng: Korban yang tergiur tidak menyadari bahwa mereka sedang dijadikan tameng peluru. Dana yang mampir sejenak tersebut sesungguhnya adalah hasil tindak pidana pemerasan siber, penipuan investasi bodong, atau hasil korupsi anggaran publik.
-
Deteksi Radar Penegak Hukum: Ketika aparat penegak hukum melacak muara pergerakan dana kotor tersebut, rekening sang boneka finansial inilah yang pertama kali terdeteksi radar. Rekening tersebut langsung dibekukan secara sepihak oleh bank sentral atau otoritas perbankan, dan pemilik rekening sah harus menanggung beban pembuktian asal-usul modal di hadapan penyidik kejaksaan.
Kehati-hatian mutlak diperlukan saat berurusan dengan permintaan pemindahan dana yang janggal. Tiada logika komersial yang membenarkan transaksi bernominal masif dialirkan melalui rekening tabungan pribadi tanpa adanya kontrak bisnis yang sah. Menyerahkan kendali buku tabungan, kartu debit, atau kode otentikasi transaksi kepada orang lain sama halnya dengan menyerahkan kunci rumah Anda kepada gerombolan pencuri profesional.
Bahaya Terseret ke Dalam Skema Transaksi Pencucian Uang
Dalam perputaran ekonomi bawah tanah, memindahkan kekayaan hasil kejahatan tanpa memicu alarm audit perbankan adalah misi hidup-mati para sindikat. Rekening perbankan komersial yang bersih dari catatan kriminal dipandang sebagai aset emas bagi para manipulator modal. Mereka memburu rekening-rekening pasif milik mahasiswa, pensiunan, atau pekerja harian untuk dijadikan wadah transit likuiditas terlarang.
Di titik perlintasan inilah bahaya laten memuncak ketika rekening perbankan terseret ke dalam skema transaksi pencucian uang. Berbagai sindikat kriminal sengaja menyusupkan transaksi pencucian uang ke sela-sela aktivitas transaksi sah agar tampak alami dan luput dari pengawasan unit kepatuhan internal. Karakteristik aliran transaksi pencucian uang ini dirancang dengan sangat terencana:
-
Pengaburan Rantai Audit Forensik: Arus dana dalam skema transaksi pencucian uang dialirkan secara bertubi-tubi dengan pecahan nominal ganjil, bertujuan merusak pola pelacakan forensik digital.
-
Pengalihan ke Instrumen Anonim: Begitu tahapan transaksi pencucian uang berhasil ditarik tunai atau dialihkan ke platform perdagangan aset kripto, jejak sang dalang lenyap tertelan kabut digital.
-
Jerat Hukum Pemilik Rekening: Penghilangan jejak sang pelaku utama menyisakan pemilik rekening perbankan dalam jeratan pasal persekongkolan jahat dan tindak pidana transaksi pencucian uang.
Konsekuensi hukum bagi pihak yang terbukti memfasilitasi aliran dana terlarang ini sungguh luar biasa destruktif. Aparat tidak hanya menyita seluruh saldo yang tersisa di dalam rekening tersebut. Seluruh aset pribadi yang dicurigai terafiliasi dengan hasil tindak pidana dapat disita untuk dilelang demi memulihkan kerugian negara. Nama baik tercoreng, reputasi perbankan hancur permanen, dan akses terhadap fasilitas kredit formal akan diblokir seumur hidup.
Serangan Rekayasa Sosial: Manipulasi Pikiran dan Perampokan Kredensial
Kerentanan sistem perbankan modern sering kali tidak terletak pada kelemahan tembok api server komputer, melainkan pada kerentanan psikologis pemilik rekening. Teknik peretasan pikiran manusia atau rekayasa sosial berkembang menjadi instrumen kejahatan yang sangat mematikan.
Para pelaku memalsukan identitas korporasi resmi, meniru gaya komunikasi pihak perbankan, dan menciptakan suasana panik artifisial melalui panggilan telepon atau pesan singkat darurat. Mereka mendesak korban untuk segera memverifikasi data pribadi dengan ancaman rekening akan diblokir jika tidak merespons dalam hitungan menit. Tautan jebakan dikirimkan untuk memancing korban mengetikkan:
-
Nomor kartu induk kependudukan (NIK)
-
Nama gadis ibu kandung
-
Kata sandi perbankan seluler
-
Kode sandi sekali pakai (One-Time Password / OTP)
Dalam dunia manipulasi siber, pencurian sekumpulan data kredensial ini ibarat perampokan kunci brankas utama tanpa perlu merusak pintu gerbang. Begitu seluruh kredensial berpindah tangan, pelaku dapat menguras seluruh tabungan korban dalam sekejap mata. Mereka bahkan dapat mengajukan pinjaman daring instan atas nama korban, mencairkan plafon kredit maksimal, dan melarikan uang tunai tersebut ke yurisdiksi lain. Korban mendadak menanggung beban utang ratusan juta rupiah atas transaksi yang sama sekali tidak pernah mereka nikmati sepeser pun.
5 Protokol Pertahanan Mandiri Nasabah Perbankan
Menghadapi medan pertempuran finansial yang kian berbahaya, sikap pasif dan kepasrahan adalah jalan pintas menuju kerugian fatal. Setiap nasabah wajib membangun protokol pertahanan mandiri yang disiplin guna melindungi integritas portofolio perbankan mereka dari rongrongan kejahatan siber. Benteng pertahanan ini harus ditegakkan secara konsisten tanpa ada toleransi kelalaian sedikit pun.
Langkah preventif mendasar yang wajib dipraktikkan meliputi:
-
Mengaktifkan sistem notifikasi transaksi seketika melalui surat elektronik dan pesan singkat berbayar untuk setiap mutasi debet maupun kredit.
-
Memperbarui kata sandi perbankan seluler secara berkala dengan kombinasi alfanumerik yang rumit serta menghindari penggunaan tanggal lahir atau nomor telepon.
-
Menolak secara mutlak segala bentuk permintaan transfer singgah dari pihak mana pun dengan alasan komisi, bantuan darurat, atau titipan perniagaan tanpa kontrak legal. Sikap tegas ini krusial agar rekening Anda tidak dimanfaatkan dalam jaringan transaksi pencucian uang.
-
Memisahkan rekening operasional harian yang terhubung ke jaringan belanja daring dengan rekening tabungan utama penyimpan dana darurat jangka panjang.
-
Membatasi limit harian transaksi transfer dan penarikan tunai pada tingkat wajar guna meminimalisasi potensi kerugian maksimal jika terjadi pembobolan kartu.
Kewaspadaan adalah benteng pertahanan terbaik yang tidak bisa digantikan oleh kecanggihan fitur keamanan perbankan mana pun. Ketika sebuah tawaran bisnis atau permintaan bantuan finansial terdengar terlalu menggiurkan dan melompati logika kewajaran akal sehat, naluri skeptis Anda harus segera menyala terang. Menjaga kemurnian catatan mutasi rekening bank adalah bagian dari ikhtiar menjaga kehormatan diri serta kestabilan ekonomi keluarga dari jerat konspirasi perbankan modern.
Pertanyaan yang Sering Diajukan (FAQ)
Q: Apa yang harus dilakukan jika mendadak menerima transfer dana bernominal besar dari nomor rekening tidak dikenal?
A: Jangan memindahkan, membelanjakan, atau mentransfer dana misterius tersebut kepada siapa pun yang mengaku salah kirim. Segera hubungi pusat kontak resmi bank penerbit rekening Anda untuk melaporkan anomali tersebut dan mintalah pihak bank melakukan investigasi serta mediasi resmi agar Anda terlindung dari tuduhan keterlibatan dalam sindikat kejahatan finansial maupun perantara transaksi pencucian uang.
Q: Mengapa pihak perbankan sering memblokir rekening nasabah secara tiba-tiba tanpa pemberitahuan awal?
A: Pemblokiran mendadak umumnya dipicu oleh sistem deteksi penipuan otomatis bank yang mendeteksi adanya mutasi dana berkarakteristik janggal, seperti lonjakan nominal transaksi yang menyimpang ekstrem dari profil historis nasabah atau adanya laporan resmi dugaan penipuan dari pemilik rekening lain yang terafiliasi dengan riwayat transfer tersebut.
Q: Apakah menyerahkan buku tabungan dan kartu debit kepada kerabat dekat berisiko secara hukum pidana?
A: Tindakan tersebut sangat berisiko tinggi di mata hukum. Jika kerabat tersebut menyalahgunakan rekening Anda untuk menampung dana hasil kejahatan seperti penipuan daring, pemerasan, atau rangkaian transaksi pencucian uang, Anda secara hukum tetap tercatat sebagai pemilik sah instrumen perbankan tersebut dan dapat terseret sebagai pihak yang turut serta membantu memfasilitasi tindak pidana.
https://amruticecream.com/home
rajabuaya12.com/
rajabuaya8.com/
imbajp22.com/
rajabuaya8933.com/
More Stories